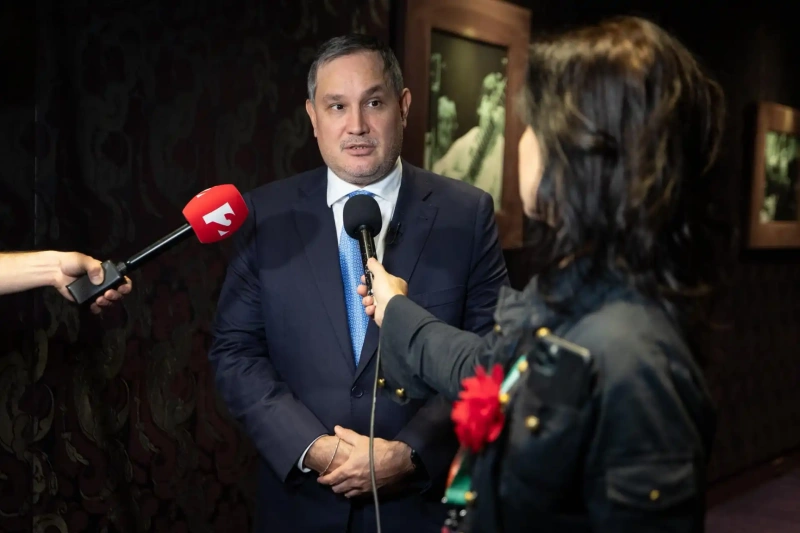
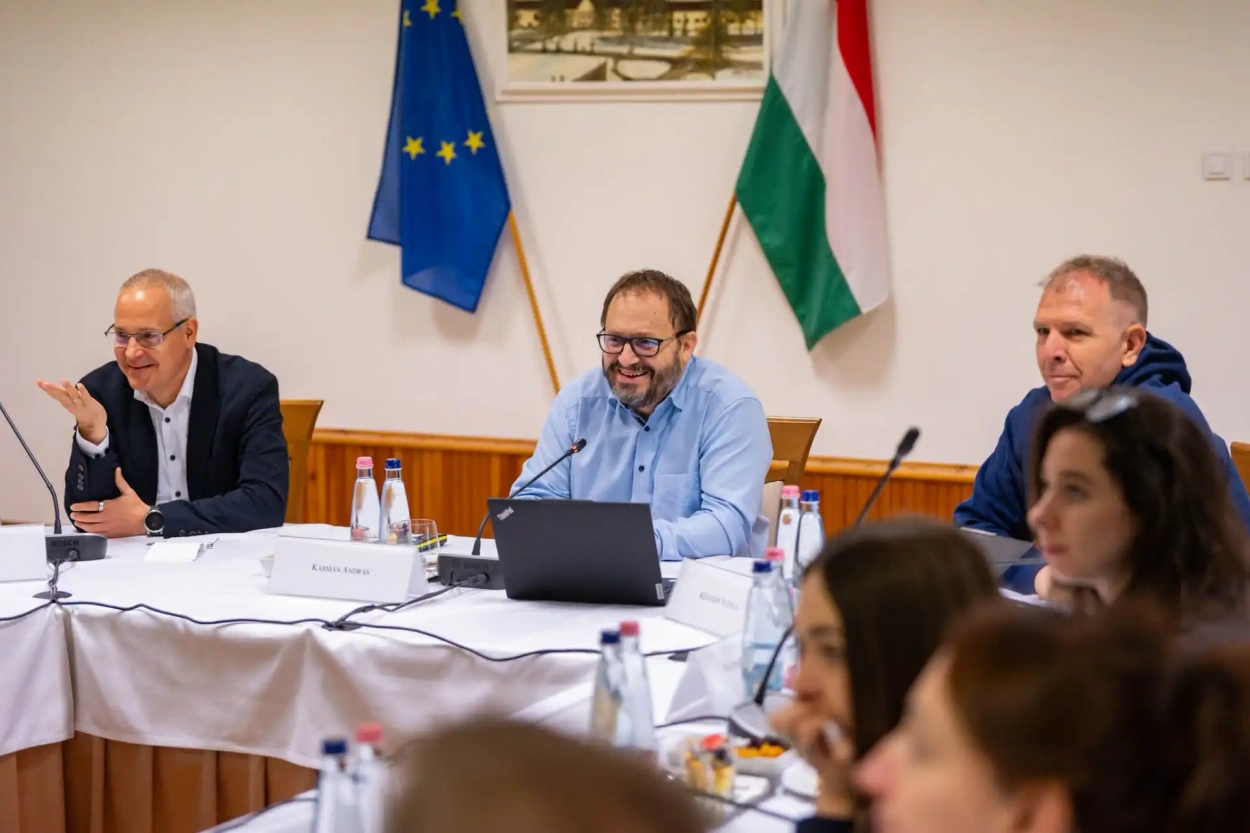
Az igazságosabb közteherviselés megteremtésével indokolta a tervezett vagyonadót Kármán András pénzügyminiszter egy vezetői háttérbeszélgetésen. A tárca a milliárd forint feletti magánvagyonokat terhelő adó mellett távozási adót is bevezetne, és enyhítené a kata szabályait – írta a Pénzcentrum a Portfolio beszámolója alapján.
A miniszter szerint ma a fogyasztási adók terhe a legnagyobb, miközben a tőkejövedelmek és befektetések adózása európai összevetésben is kedvező. Úgy fogalmazott, a 27 százalékos áfa és az egykulcsos szja együttes hatására a magasabb jövedelműek relatív adóterhe alacsonyabb, így a rendszer aránytalanná vált. Kármán szerint 2015 és 2025 között Magyarországon az uniós átlagnál gyorsabban nőttek a vagyoni egyenlőtlenségek, a száz leggazdagabb magyar vagyona közel kétszer olyan gyorsan gyarapodott, mint a lakosság átlagos megtakarításai.
Magánvagyonokat terhelne, nem cégeket
A miniszter szerint az adó a milliárdos magánvagyonokat, nem a vállalatokat terhelné, és arra ösztönözné a tehetőseket, hogy vagyonukat termelő beruházásokban tartsák. A tárca a magas vállalati likviditás miatt úgy számol, hogy az érintetteknek nem okoz gondot a befizetés. Kövesdy Attila adópolitikáért felelős államtitkár szerint az adó mintegy 15–25 ezer embert érintene. Bevallást csak a milliárd forint feletti vagyonnal rendelkezőknek kellene benyújtaniuk, a NAV egyszerűsített kalkulátort biztosítana. Az államtitkár szerint kiemelt szempont volt az alkotmányosság: a törvény nem lenne visszamenőleges, rugalmas vagyonértékelést tenne lehetővé, és likviditási gond esetén fizetési halasztást adna.
Távozási adó az adóelkerülés ellen
Az adóelkerülés visszaszorítására bevezetnék a távozási adót: aki külföldre helyezi át adóilletőségét, annak magyarországi, 500 millió forintot meghaladó vagyona után a nem realizált árfolyamnyereségre, egy vélelmezett eladás alapján szja-t kellene fizetnie. Szigorodnának a külföldi vagyonkezelőkre és az általános adóelkerülés elleni szabályok is. Farkas Gergely helyettes államtitkár szerint a katánál a legfontosabb változás az adózói kör újbóli kiszélesítése és a cégeknek történő számlázás visszaállítása lenne.